Domain teakwondo.de kaufen?
Wir ziehen mit dem Projekt
teakwondo.de um.
Sind Sie am Kauf der Domain
teakwondo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teakwondo.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **

Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bolin, Manfred: Kompakt-Training BilanzenKompakt-Training Bilanzen , Der schnelle und strukturierte Einstieg in die Bilanzierung Dieses Lehr- und Übungsbuch bietet einen schnellen und gut strukturierten Einstieg in alle wesentlichen Grundlagen der Bilanzierung nach den aktuell gültigen Vorschriften. Mit der Kombination aus Aktualität, leichter Verständlichkeit und einfacher Wissenskontrolle ist das Kompakt-Training Bilanzen ein idealer Begleiter für Ausbildung, Prüfungsvorbereitung und den Start in die Praxis! Zahlreiche Beispiele und Abbildungen vermitteln selbst komplexe Sachverhalte einfach und leicht verständlich. Über 50 praxisbezogene Übungen inklusive Lösungen helfen, das Gelernte zu vertiefen und zu festigen. Ein MiniLex(ikon) mit 150 bis 200 Stichworten ermöglicht einen schnellen Zugriff auf die wichtigsten Definitionen zum Thema. Ergänzend zum Buch gibt es eine kostenlose Online-Version auf meinkiehl. Die Neuauflage wurde umfassend aktualisiert und entspricht dem ab 2023 geltenden Rechtsstand. Inhalt: ¿A. Grundlagen 1. Begriff und Arten von Bilanzen 2. Bilanzadressaten 3. Bilanzzwecke 4. Rechtliche Grundlagen des Jahresabschlusses 5. Grundsätze ordnungsmäßiger Buchführung B. Bilanz 1. Bilanzierungskonzeption 2. Bilanzierung des Anlagevermögens 3. Bilanzierung des Umlaufvermögens 4. Bilanzierung der Schulden C. Gewinn- und Verlustrechnung 1. Gegenstand und Struktur 2. Posten der Gewinn- und Verlustrechnung D. Anhang 1. Bedeutung und Funktionen 2. Inhalt E. Lagebericht 1. Bedeutung 2. Inhalt Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., aktualisierte Auflage. Online-Buch inklusive., Erscheinungsjahr: 20231208, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Bolin, Manfred~Stephani, Michael~Wyrwa, Sven, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., aktualisierte Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 249, Keyword: Bilanzadressaten; Bilanzzwecke; Jahresabschluss; Grundsätze ordnungsgemäßer Buchführung; Bilanzierungskonzeption; Anlagevermögen; Umlaufvermögen; Schulden; sonstige Bilanzposten; Gewinn- und Verlustrechnung; Anhang; Lagebericht; Abschlussposten; Abschreibungen; Anlage; Anschaffungskosten; Ansatz; Berichterstattung; Bilanzarten; Bewertung; Bewertungseinheit; Bewertungsmaßstäbe; Bewertungsregeln; Bewertungsvereinfachung; Bilanzbewertung; Bilanz; Bilanzierung; Bilanzposten; Eigenkapital; Finanzanlagen; Forderungen; GoB; Grundsätze ordnungsgemäßer Bilanzierung; Herstellungskosten; Informationsvermittlung; Jahresabschlussposten; Kiehl; Lehrbuch; Prüfung; Rechnungsabgrenzung; Rückstellung; Rückste, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 249 Blätter, Länge: 228, Breite: 162, Höhe: 20, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **


Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Wo kann man kostenlos Bilanzen einsehen?
Man kann kostenlos Bilanzen von Unternehmen in Deutschland im Bundesanzeiger einsehen. Dort werden die Jahresabschlüsse von Kapitalgesellschaften veröffentlicht. Auch auf den Websites der jeweiligen Unternehmen können oft die Bilanzen eingesehen werden. Des Weiteren bieten einige Finanzportale im Internet die Möglichkeit, Bilanzen von Unternehmen kostenlos einzusehen. Es ist wichtig, sich vorher zu informieren, welche Quellen vertrauenswürdig sind und welche Informationen man benötigt, um die Bilanzen richtig zu interpretieren. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
SKLZ Reaktive Agilitätskegel – Training für Schnelligkeit & BeweglichkeitDie reaktiven Agilitätskegel helfen, Koordination, Agilität und Reaktionszeit zu verbessern, indem sie mentales und körperliches Training kombinieren. Die reaktiven Agilitätskegel können verwendet werden, um Athleten jeden Fähigkeitsniveaus zu helfen, ihre sportliche Intelligenz zu entwickeln, indem sie Athleten trainieren, um in Verbindung mit kegelbasierten Übungen zu lesen und zu reagieren. Exklusive Online-Inhalte, die von zertifizierten Trainern entworfen wurden, sind enthalten, damit Athleten diese Übungen in ihr Training integrieren und sich herausfordern können, ihr Spiel auf die nächste Stufe zu heben. Das Set umfasst acht Kegel in vier verschiedenen Farben und Zahlen, um zufällige Reaktionen und Gedächtnissequenzmuster zu verbessern. Durch die Kombination von Farben und akustischen Signalen während des Trainings sind die Athleten gezwungen, über die richtige Farbe nachzudenken und zu reagieren, zu der sie laufen, um sie herum oder hindurch. Ihr sicheres und weiches Design hilft, Verletzungen zu vermeiden, wenn Spieler mit den Kegeln in Kontakt kommen. Die Kegel sind auch so gestaltet, dass sie mit den Pro Training Agility Poles kombiniert werden können, um ein weiteres Hindernis und eine Übung hinzuzufügen. Rufen Sie einfach eine Farbe oder Zahl auf, um das schnelle Denken und Reagieren der Athleten zu trainieren, das für Spielsituationen erforderlich ist. Verwenden Sie die Agilitätskegel für Aufwärmübungen vor dem Spiel, spielähnliche Szenarien im Einzel- oder Teamtraining, Übungsdrills oder einfach zum Spaß im Garten. Produkte zur sportlichen Intelligenz sind darauf ausgelegt, spezifische Fähigkeiten zu entwickeln und können in Übungen kombiniert werden, um das Training anzupassen.24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
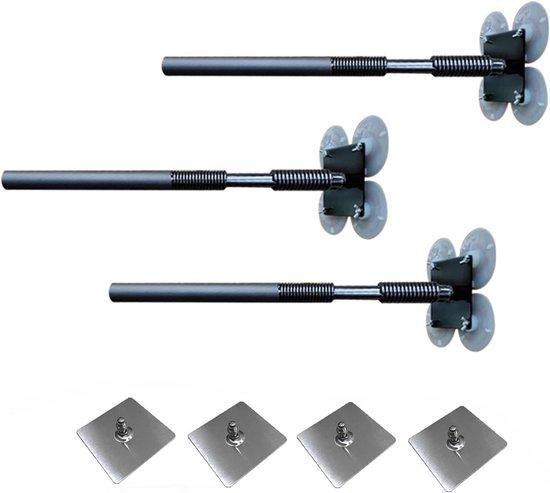
Kampfsport Dummy - Trainingsgeräte - Kampfsport Ausbildung - Streitkräfte Design - Wandmontage - SchwarzVerbessern Sie Ihre Kampfsporttechniken mit dieser kompakten und effektiven Trainingspuppe. Suchen Sie einen Weg, um Ihre Fähigkeiten zu üben, ohne viel Platz zu nehmen? Diese Dummy bietet die perfekte Lösung für seriöse Praktizierende, die zu Hause trainieren möchten. Diese Trainingspuppe ist für eine einfache Montage auf glatten Oberflächen dank der Saugnapfhalterung, mit optionalen klebrigen Nägeln für zusätzliche Festigkeit konzipiert. Das kompakte Wanddesign spart kostbaren Platz und ist höhenverstellbar, so dass es ideal für verschiedene Trainingseinheiten zu Hause ist. Die Konstruktion von Eisenrohr mit Gummischaumbeschichtung sorgt für Langlebigkeit, Flexibilität und minimale Wirkung während der Praxis und bietet eine realistische Trainingserfahrung mit ausgezeichneter Stoßdämpfung. Mit seinen vielseitigen Anwendungen ist dieses Trainingswerkzeug ideal für Disziplinen wie Wing Chun und Tai Chi Push-Hand Übungen, aber auch für andere Stile. Es ist ein ideales Geschenk für jeden840,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bolin, Manfred: Kompakt-Training BilanzenKompakt-Training Bilanzen , Der schnelle und strukturierte Einstieg in die Bilanzierung Dieses Lehr- und Übungsbuch bietet einen schnellen und gut strukturierten Einstieg in alle wesentlichen Grundlagen der Bilanzierung nach den aktuell gültigen Vorschriften. Mit der Kombination aus Aktualität, leichter Verständlichkeit und einfacher Wissenskontrolle ist das Kompakt-Training Bilanzen ein idealer Begleiter für Ausbildung, Prüfungsvorbereitung und den Start in die Praxis! Zahlreiche Beispiele und Abbildungen vermitteln selbst komplexe Sachverhalte einfach und leicht verständlich. Über 50 praxisbezogene Übungen inklusive Lösungen helfen, das Gelernte zu vertiefen und zu festigen. Ein MiniLex(ikon) mit 150 bis 200 Stichworten ermöglicht einen schnellen Zugriff auf die wichtigsten Definitionen zum Thema. Ergänzend zum Buch gibt es eine kostenlose Online-Version auf meinkiehl. Die Neuauflage wurde umfassend aktualisiert und entspricht dem ab 2023 geltenden Rechtsstand. Inhalt: ¿A. Grundlagen 1. Begriff und Arten von Bilanzen 2. Bilanzadressaten 3. Bilanzzwecke 4. Rechtliche Grundlagen des Jahresabschlusses 5. Grundsätze ordnungsmäßiger Buchführung B. Bilanz 1. Bilanzierungskonzeption 2. Bilanzierung des Anlagevermögens 3. Bilanzierung des Umlaufvermögens 4. Bilanzierung der Schulden C. Gewinn- und Verlustrechnung 1. Gegenstand und Struktur 2. Posten der Gewinn- und Verlustrechnung D. Anhang 1. Bedeutung und Funktionen 2. Inhalt E. Lagebericht 1. Bedeutung 2. Inhalt Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., aktualisierte Auflage. Online-Buch inklusive., Erscheinungsjahr: 20231208, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Bolin, Manfred~Stephani, Michael~Wyrwa, Sven, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., aktualisierte Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 249, Keyword: Bilanzadressaten; Bilanzzwecke; Jahresabschluss; Grundsätze ordnungsgemäßer Buchführung; Bilanzierungskonzeption; Anlagevermögen; Umlaufvermögen; Schulden; sonstige Bilanzposten; Gewinn- und Verlustrechnung; Anhang; Lagebericht; Abschlussposten; Abschreibungen; Anlage; Anschaffungskosten; Ansatz; Berichterstattung; Bilanzarten; Bewertung; Bewertungseinheit; Bewertungsmaßstäbe; Bewertungsregeln; Bewertungsvereinfachung; Bilanzbewertung; Bilanz; Bilanzierung; Bilanzposten; Eigenkapital; Finanzanlagen; Forderungen; GoB; Grundsätze ordnungsgemäßer Bilanzierung; Herstellungskosten; Informationsvermittlung; Jahresabschlussposten; Kiehl; Lehrbuch; Prüfung; Rechnungsabgrenzung; Rückstellung; Rückste, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 249 Blätter, Länge: 228, Breite: 162, Höhe: 20, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
Ähnliche Suchbegriffe für Bilanzen
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zoris Kampfsport ErwachseneFür ein hygienisches und komfortables Bewegen zwischen Umkleide und Tatami. Tragekomfort::Schützen die Füße beim Gehen. Feste und komfortable Sohle.|Widerstandsfähigkeit::Obere Sohle aus Reisstroh, Innensohle aus EVA12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
-
Wo kann man kostenlos Bilanzen einsehen?
Man kann kostenlos Bilanzen von Unternehmen in Deutschland im Bundesanzeiger einsehen. Dort werden die Jahresabschlüsse von Kapitalgesellschaften veröffentlicht. Auch auf den Websites der jeweiligen Unternehmen können oft die Bilanzen eingesehen werden. Des Weiteren bieten einige Finanzportale im Internet die Möglichkeit, Bilanzen von Unternehmen kostenlos einzusehen. Es ist wichtig, sich vorher zu informieren, welche Quellen vertrauenswürdig sind und welche Informationen man benötigt, um die Bilanzen richtig zu interpretieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.